
Uprzednie porozumienie cenowe (APA, Advance Pricing Agreement) to decyzja Szefa Krajowej Administracji Skarbowej, w której uznaje się, że cena transferowa transakcji kontrolowanej została ustalona na warunkach, jakie ustaliłyby między sobą podmioty niepowiązane. W 2026 r. mija 20 lat APA w Polsce. Rocznicę podsumowują raport statystyczny KAS za lata 2006-2025 oraz konferencja „20 lat APA w Polsce”, którą Ministerstwo Finansów zorganizowało 17 listopada 2026 r.
W skrócie – APA w Polsce po 20 latach:
- Co to jest: APA to decyzja wydawana z góry, na okres nie dłuższy niż 5 lat podatkowych, z możliwością odnowienia (art. 95 ust. 2 i 4 ustawy o rozstrzyganiu sporów dotyczących podwójnego opodatkowania oraz zawieraniu uprzednich porozumień cenowych, dalej: ustawa DRM).
- Skala: w latach 2006-2025 wpłynęły 883 wnioski o wydanie APA, zawarto 557 porozumień, a 201 postępowań było na 1 stycznia 2026 r. jeszcze w toku.
- Dynamika: w pierwszej dekadzie wpłynęło 68 wniosków, w drugiej 815, w tym 357 niezwiązanych z art. 15e ustawy o CIT.
- Rodzaje: zawarto 505 APA jednostronnych, 49 dwustronnych i 3 wielostronne.
- Koszt: opłata wynosi 1% wartości transakcji, od 5 000 zł do 200 000 zł zależnie od rodzaju porozumienia (art. 98 ust. 2 ustawy DRM).
- Korzyść: bezpieczeństwo podatkowe w cenach transferowych. Gdy spółka rozlicza transakcję zgodnie z APA, organ nie doszacuje jej dochodu (art. 11c ust. 6 ustawy o CIT), a lokalna dokumentacja cen transferowych nie jest wymagana (art. 11n pkt 2 ustawy o CIT).
- Nasza ocena: APA przestało być narzędziem wyjątkowym i coraz częściej służy grupom kapitałowym do zabezpieczenia istotnych, powtarzalnych transakcji.
Konferencja „20 lat APA w Polsce” w Ministerstwie Finansów
Konferencja „20 lat APA w Polsce” odbyła się 17 listopada 2026 r. w siedzibie Ministerstwa Finansów i była poświęcona podsumowaniu dwóch dekad uprzednich porozumień cenowych oraz przyszłości cen transferowych. Wzięli w niej udział przedstawiciele administracji, biznesu, doradztwa, nauki i sądownictwa administracyjnego. Udział stacjonarny przewidziano dla zaproszonych gości, a pozostali uczestnicy mogli śledzić obrady online.
Program obejmował cztery panele dyskusyjne. Były one poświęcone przede wszystkim doświadczeniom ze współpracy podatników z administracją skarbową oraz rozważaniom, czy rozmowa z jej przedstawicielami ma sens jako działanie wyprzedzające kontrolę, a punktem odniesienia było oczywiście APA, któremu poświęcona była konferencja. Panele dotyczyły także tego, czy taka rozmowa okazuje się owocna, czy raczej trudna, i jak postrzegają ją obie strony.
Dlaczego to pytanie jest dziś tak ważne? W cenach transferowych podatnik najczęściej spotyka się z organem dopiero przy kontroli, gdy rozliczenia za dany rok są już zamknięte. Dokumentacja lokalna broni ceny transferowej po fakcie, a APA pozwala uzgodnić ją z organem z góry, na kilka kolejnych lat. Naszym zdaniem właśnie w tej różnicy leży wartość procedury, mimo jej kosztu i czasu trwania.
Pozwolę sobie w tym miejscu na osobistą dygresję. Konferencja była dla mnie okazją do spotkania wielu osób ze świata biznesu, administracji skarbowej, doradztwa i sądownictwa administracyjnego, z którymi przez 25 lat pracy w cenach transferowych miałem okazję współpracować. Z perspektywy czysto osobistej było to po prostu bardzo udane i przyjemne spotkanie. Od strony merytorycznej konferencja wyróżniała się ciekawymi panelami i świetnymi prelegentami, a szczególnie interesująca była perspektywa przedstawicieli administracji skarbowej: zespołów Ministerstwa Finansów odpowiedzialnych za APA, MAP i GAAR (ogólną klauzulę przeciwko unikaniu opodatkowania) oraz kontroli celno-skarbowej. Całość była przy tym świetnie zorganizowana, za co organizatorom należą się słowa uznania.
APA w Polsce w liczbach: raport KAS za lata 2006-2025
Według raportu statystycznego KAS w latach 2006-2025 do Ministra Finansów, a od 1 marca 2017 r. do Szefa KAS, wpłynęły 883 wnioski o wydanie APA, a organ zawarł 557 uprzednich porozumień cenowych. Porozumieniem zakończyło się 82% sfinalizowanych postępowań.
Trzecia edycja raportu KAS z czerwca 2026 r. składa się z części opisowej, poświęconej rozwojowi APA w Polsce, oraz z części statystycznej, z której poniżej zestawiamy najważniejsze dane.
| Wskaźnik (2006-2025) | Liczba | Szczegóły |
|---|---|---|
| Wnioski o wydanie APA | 883 | 737 jednostronnych, 143 dwustronne, 3 wielostronne |
| Zawarte APA | 557 | 505 jednostronnych, 49 dwustronnych, 3 wielostronne |
| Wnioski o przedłużenie lub odnowienie APA | 96 | w samym 2025 r. 19 wniosków |
| Postępowania w toku na 1 stycznia 2026 r. | 201 | 122 jednostronne, 79 dwustronnych |
Pierwsza i druga dekada APA w Polsce
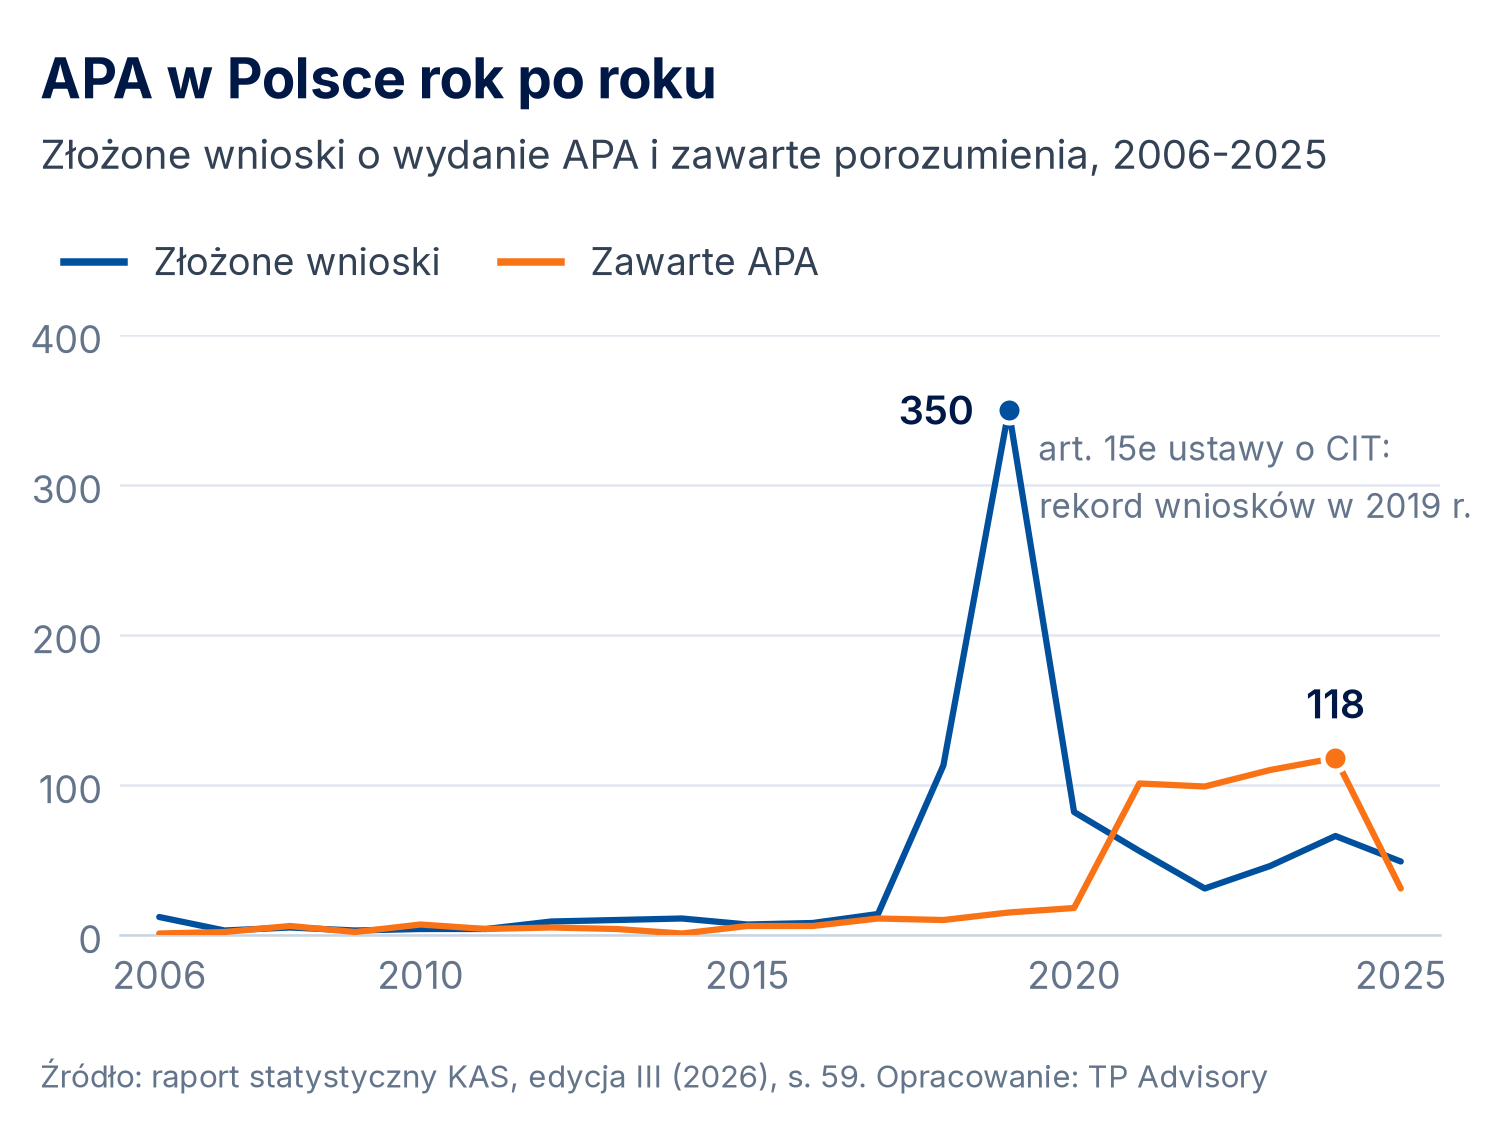
W pierwszych dziesięciu latach APA w Polsce (2006-2015) wpłynęło łącznie 68 wniosków o wydanie porozumienia. W latach 2016-2025 było ich już 815, w tym 357 niezwiązanych z limitem kosztów z art. 15e ustawy o CIT. Nawet po pominięciu wniosków motywowanych tym przepisem zainteresowanie APA wzrosło zatem ponad pięciokrotnie.
Raport dobrze oddaje tę zmianę. W rozmowie otwierającej opracowanie przedstawiciel Departamentu Kluczowych Podmiotów MF wskazuje, że „dziś APA nie są postrzegane jako rozwiązanie wyjątkowe czy wręcz elitarne, lecz coraz częściej jako jedno z podstawowych narzędzi zapewniających stabilność podatkową”. Zgadzamy się z tą oceną, choć statystyki z ostatnich lat wymagają osobnego komentarza.
Wpływ art. 15e ustawy o CIT na liczbę wniosków o APA
Art. 15e ustawy o CIT w latach 2018-2021 ograniczał zaliczanie do kosztów podatkowych wydatków na określone usługi i prawa nabywane od podmiotów powiązanych, ale limit nie dotyczył kosztów, których kalkulację obejmowało APA. Efekt widać w liczbach: w 2019 r. wpłynęło 350 wniosków, z czego 302 były motywowane właśnie tym przepisem. Łącznie z tego tytułu złożono 458 wniosków, a w latach 2019-2025 Szef KAS wydał 358 porozumień związanych z art. 15e, czyli 71% wszystkich APA zawartych w tym okresie.
Statystyk APA z lat 2018-2025 nie należy więc czytać bez poprawki na art. 15e ustawy o CIT. Przepis przestał obowiązywać z końcem 2021 r., a porozumień wydanych w celu wyłączenia limitu co do zasady nie można odnawiać, na co zwraca uwagę sam raport. Część podatników występuje jednak po wygaśnięciu takiej decyzji o nowe APA dla tych samych transakcji.
Rekordowy 2024 r. i dane za 2025 r.
W 2024 r. Szef KAS zakończył rekordowe 156 postępowań i wydał 118 APA, w tym 105 jednostronnych zagranicznych. Na początku tego roku 54% postępowań w toku dotyczyło wniosków złożonych w związku z art. 15e. W 2025 r. wpłynęło 49 wniosków, w tym 17 o APA dwustronne, a organ zakończył 48 postępowań i zawarł 31 porozumień.
Tempo nie słabnie także w 2026 r., bo w samym pierwszym półroczu Szef KAS wydał ponad 30 APA. Zespół Departamentu Kluczowych Podmiotów MF odpowiedzialny za APA i MAP liczył w czerwcu 2026 r. 27 pracowników.
Jakich transakcji dotyczą APA i jakie metody stosuje Szef KAS?
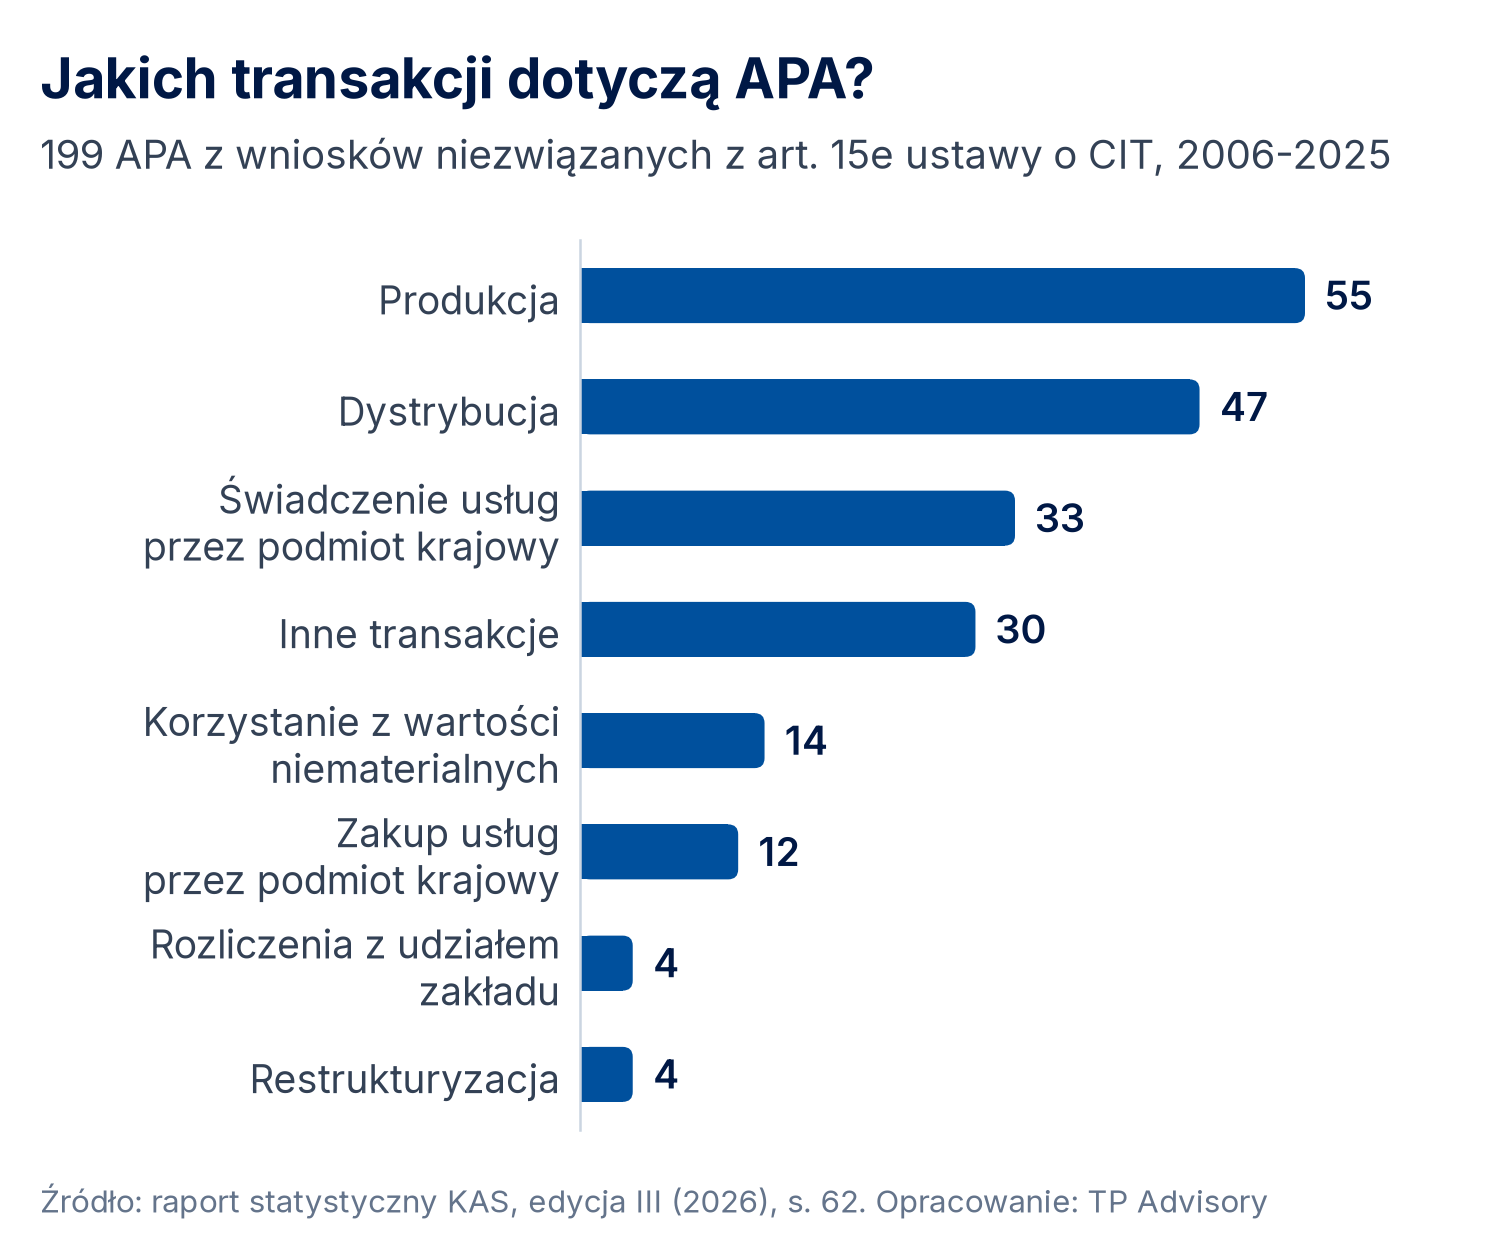
Poza porozumieniami motywowanymi art. 15e ustawy o CIT uprzednie porozumienia cenowe w Polsce obejmują przede wszystkim produkcję, dystrybucję i usługi świadczone przez polskie spółki, a ceny weryfikuje się najczęściej metodą marży transakcyjnej netto (TNMM). W latach 2006-2025 złożono 425 takich wniosków i zawarto 199 porozumień.
Rodzaje transakcji objętych tymi 199 porozumieniami wyglądają następująco:
- produkcja – 55 APA,
- dystrybucja – 47 APA,
- świadczenie usług przez podmiot krajowy – 33 APA,
- inne transakcje – 30 APA,
- korzystanie z wartości niematerialnych przez podmiot krajowy – 14 APA,
- zakup usług przez podmiot krajowy – 12 APA,
- rozliczenia z udziałem zakładu oraz restrukturyzacje – po 4 APA.
| Metoda weryfikacji ceny transferowej | Udział w 199 APA |
|---|---|
| metoda marży transakcyjnej netto | 75,4% |
| metoda porównywalnej ceny niekontrolowanej | 11,6% |
| metoda podziału zysku | 9,0% |
| metoda koszt plus | 3,0% |
| metoda ceny odsprzedaży | 0,5% |
| inna metoda | 0,5% |
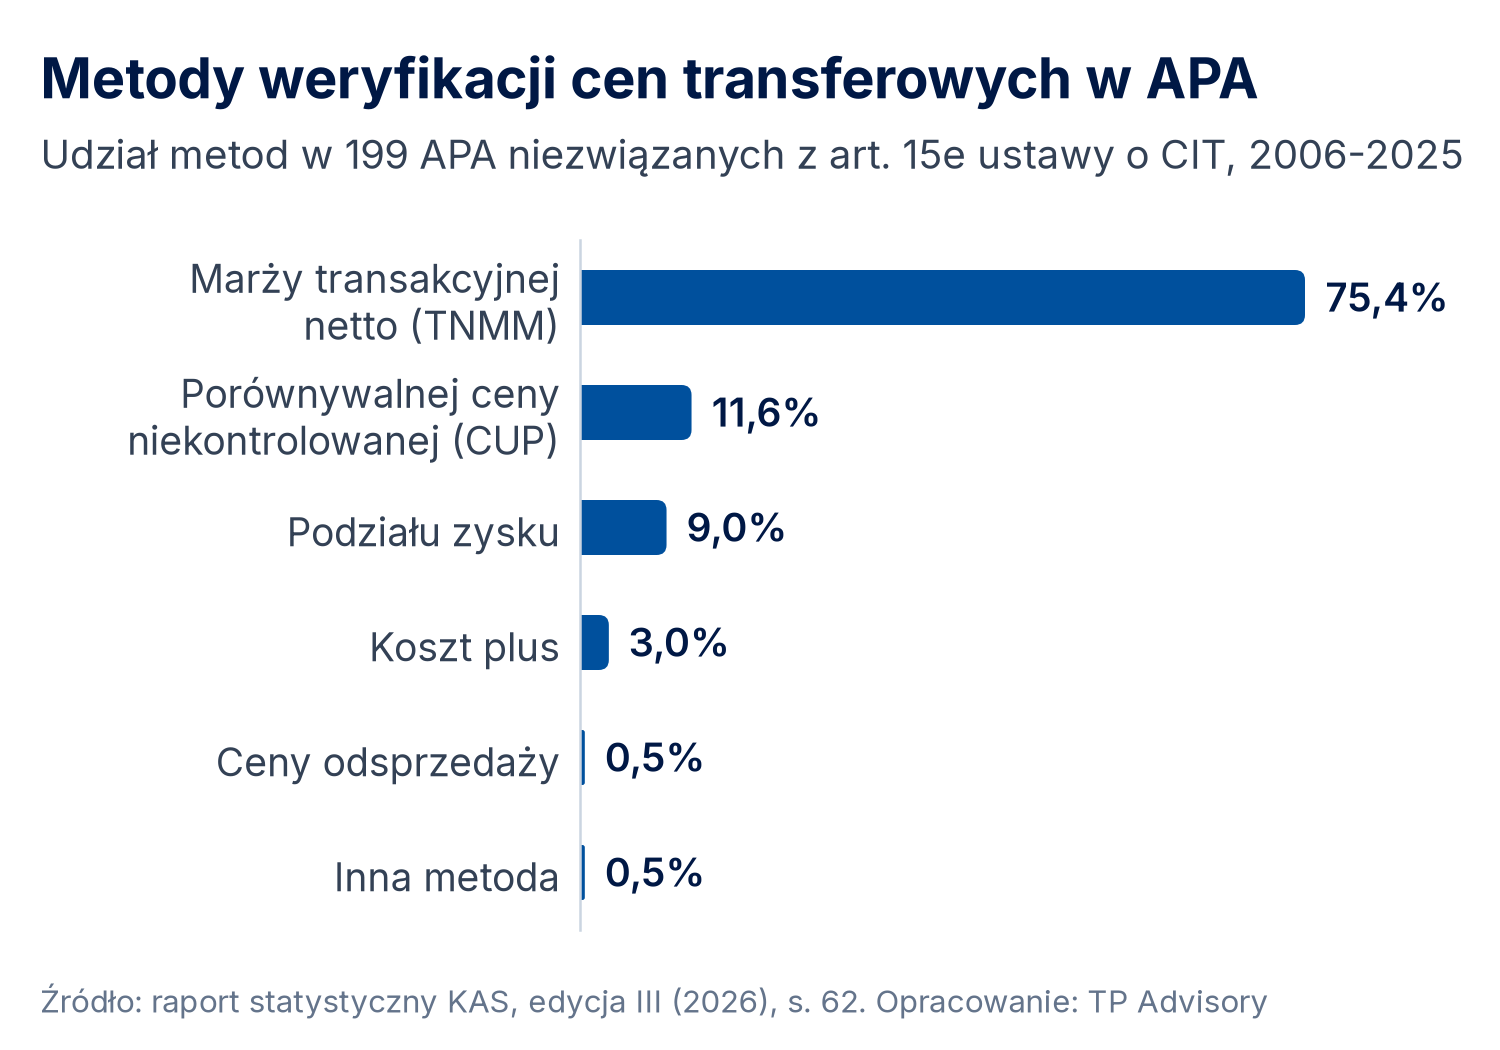
Dominacja TNMM nie zaskakuje, bo to metoda, którą także w naszej praktyce najczęściej stosujemy w dokumentacji lokalnej i w analizach cen transferowych, o czym piszemy szerzej w tekście o metodach cen transferowych. Ciekawszy jest udział metody podziału zysku, która w typowej dokumentacji pojawia się rzadko. W naszej ocenie pokazuje to, że APA jest naturalnym miejscem dla transakcji, w których zwykłe porównanie z rynkiem nie wystarcza, np. wspólnych przedsięwzięć albo transakcji z udziałem wartości niematerialnych.
APA dwustronne i odnowienia porozumień
APA dwustronne to porozumienie, które Szef KAS zawiera z udziałem administracji podatkowej państwa, w którym działa zagraniczny podmiot powiązany. W odróżnieniu od APA jednostronnego eliminuje ono również ryzyko podwójnego opodatkowania, dlatego jego rola w ostatniej dekadzie wyraźnie rośnie.
Pierwsze porozumienia dwustronne polska administracja wynegocjowała w 2011 r., ze Szwajcarią i Wielką Brytanią. W pierwszych dziesięciu latach funkcjonowania APA wpłynęło 20 wniosków o porozumienie dwu- lub wielostronne, a w kolejnych dziesięciu ponad 120. W 2025 r. wnioski o APA dwustronne stanowiły 35% wszystkich złożonych wniosków (17 z 49). Polska administracja zawarła też trzy porozumienia wielostronne, a dwa ostatnie, z 2019 i 2024 r., powstały z udziałem pięciu administracji podatkowych każde.
Drugim sygnałem dojrzałości APA w Polsce są odnowienia. W latach 2006-2025 wpłynęło 96 wniosków o przedłużenie lub odnowienie APA, a ich roczna liczba rośnie: w 2022 r. złożono 7 takich wniosków, w 2025 r. już 19. Opłata od wniosku o odnowienie wynosi połowę opłaty od wniosku o wydanie porozumienia (art. 98 ust. 6 ustawy DRM), a sam wniosek składa się nie wcześniej niż 12 miesięcy przed upływem okresu obowiązywania APA i nie później niż 6 miesięcy po jego upływie (art. 95 ust. 5).
W naszej ocenie najlepszym miernikiem przydatności APA nie jest liczba nowych wniosków, lecz liczba odnowień. Wniosek o odnowienie składa podatnik, który zna już koszt i czas trwania procedury, a mimo to chce zachować ochronę na kolejne lata.
Kiedy APA ma sens dla grupy kapitałowej? Nasza ocena po 20 latach
APA ma sens przede wszystkim dla grup kapitałowych z istotnymi wartościowo i powtarzalnymi transakcjami lub takimi, które mogą stać się przedmiotem sporu z organem. Porozumienie wymaga czasu i opłaty, ale w zamian daje pewność na okres do 5 lat podatkowych.
Czy zatem APA to rozwiązanie dla każdej grupy? Naszym zdaniem nie, bo przy transakcjach o niewielkiej wartości koszt procedury przewyższy korzyść. APA nie ma też sensu przy transakcjach, co do których nie wiadomo, czy będą kontynuowane, albo prowadzonych w dynamicznie zmieniającej się sytuacji ekonomicznej. Porozumienie określa bowiem nie tylko metodę weryfikacji ceny transferowej, ale też m.in. transakcję i jej strony, profil funkcjonalny stron, sposób kalkulacji ceny oraz założenia krytyczne (art. 83 ust. 2 ustawy DRM). Jeśli warunki transakcji, sposób kalkulacji ceny albo narzut się zmieniają, taka transakcja nie jest dobrym kandydatem do APA. Porozumienie rozważylibyśmy przede wszystkim w czterech sytuacjach:
- Transakcje o dużej wartości, które grupa będzie powtarzać przez kolejne lata, np. produkcja kontraktowa, dystrybucja albo pakiet usług wewnątrzgrupowych.
- Modele, dla których trudno znaleźć dane porównawcze, np. korzystanie z wartości niematerialnych, restrukturyzacje albo podział zysku we wspólnym przedsięwzięciu.
- Transakcje z podmiotami z państw, w których korekta ceny po jednej stronie groziłaby podwójnym opodatkowaniem. W takim przypadku zalecamy rozważenie APA dwustronnego.
- Planowane inwestycje zagranicznej grupy w Polsce, gdy wniosek może złożyć zagraniczny inwestor, zanim powstanie polska spółka zależna (art. 84 ustawy DRM).
Co zyskuje podatnik? Za okres objęty APA organ podatkowy nie określa zobowiązania podatkowego w zakresie, w jakim dochód został ustalony zgodnie z porozumieniem (art. 11c ust. 6 ustawy o CIT). W praktyce oznacza to bezpieczeństwo w cenach transferowych: dopóki spółka stosuje warunki porozumienia, organ nie kwestionuje cen transferowych objętych APA i nie doszacowuje z ich tytułu dochodu. Sprawdzić może jedynie, czy porozumienie jest stosowane (art. 103 ustawy DRM).
Transakcje objęte APA nie wymagają też lokalnej dokumentacji cen transferowych za okres, którego porozumienie dotyczy (art. 11n pkt 2 ustawy o CIT). Ustawowe terminy zakończenia postępowania wynoszą 6 miesięcy dla APA jednostronnego, 12 dla dwustronnego i 18 dla wielostronnego (art. 97 ustawy DRM), choć sama administracja przyznaje w raporcie, że procedura bywa czasochłonna.
Przed złożeniem wniosku można zwrócić się do Szefa KAS o wyjaśnienie wątpliwości, m.in. co do zakresu niezbędnych informacji i przypuszczalnego terminu wydania porozumienia (art. 89 ust. 1 ustawy DRM). Spotkanie wstępne jest bezpłatne i zalecamy je każdej grupie, która poważnie rozważa APA.
Naszym zdaniem APA nie zastępuje przemyślanej polityki cen transferowych, tylko ją utrwala. Do rozmowy z Szefem KAS grupa powinna przystąpić z gotowym modelem rozliczeń i analizą, która go uzasadnia, bo inaczej postępowanie zamienia się w budowanie polityki od zera pod okiem organu. Przygotowanie do APA zalecamy więc zacząć od planowania cen transferowych i spisanej polityki cen transferowych. Więcej o samej procedurze piszemy na stronie uprzednie porozumienie cenowe (APA), a w razie pytań zapraszamy do kontaktu.
Najczęściej zadawane pytania (FAQ)
Ile uprzednich porozumień cenowych zawarto w Polsce?
Ile trwa postępowanie w sprawie APA?
Ile kosztuje uprzednie porozumienie cenowe?
Na jaki okres zawiera się APA?
Czy transakcja objęta APA wymaga dokumentacji cen transferowych?
Czym różni się APA jednostronne od dwustronnego?
Źródła i podstawy prawne
- Uprzednie porozumienia cenowe w Polsce – raport statystyczny Krajowej Administracji Skarbowej 2006-2025, edycja III, czerwiec 2026
- Konferencja „20 lat APA w Polsce” – komunikat Ministerstwa Finansów
- Ustawa z dnia 16 października 2019 r. o rozstrzyganiu sporów dotyczących podwójnego opodatkowania oraz zawieraniu uprzednich porozumień cenowych (t.j. Dz.U. z 2023 r. poz. 948)
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych
Autor: Paweł Wolany, ponad 25 lat doświadczenia w cenach transferowych.
Potrzebujesz wsparcia w cenach transferowych?
Masz pytania? Skontaktuj się z nami. Sprawdź jak możemy pomóc Twojej firmie.
 Paweł WolanyPartner / Ekspert ds. cen transferowych